

 Bild: © Jorono – pixabay.com / OpenAI
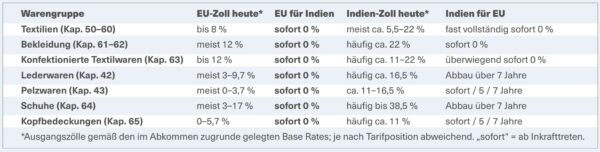
Am 11. September hat die EU-Kommission dem Rat das ausgehandelte Freihandelsabkommen mit Indien zur Unterzeichnung vorgelegt. Für Textilien und Bekleidung bringt es einen weitreichenden Zollabbau: Sowohl Indien als auch die EU beseitigen mit Inkrafttreten für nahezu alle Waren ihre Zölle sofort. Doch der Zollabbau bedeutet nicht automatisch gleiche Marktchancen.
Formale Reziprozität – asymmetrische Voraussetzungen
Die Ausgangsbedingungen könnten unterschiedlicher kaum sein. Indien verfügt über eine vollstufige textile Wertschöpfungskette vom Rohstoff bis zur Konfektion. Europäische KMU arbeiten häufig in länderübergreifenden Produktionsnetzwerken und bedienen Indien eher mit kleineren Mengen, hochwertigen Spezialitäten oder technischen Produkten. Das resultiert in höchstungleichen Handelsströmen: 2024 importierte die EU Textilien und Bekleidung für fast 7 Mrd. Euro aus Indien, umgekehrt waren es nur 366 Mio. Euro – ein Verhältnis von rund 19 zu 1.
Noch deutlicher ist die Asymmetrie bei Lederwaren und Schuhen. Die EU gewährt indischen Waren sofort Zollfreiheit, während Indien seine Zölle überwiegend erst über sieben Jahre abbaut. Bei Schuhen betragen die indischen Ausgangszölle bis zu 38,5 Prozent, die nur langsam abschmelzen. Dem stehen EU-Zölle von 17 % gegenüber,
die sofort entfallen. Auch die bestehenden Handelsströme verstärken die Asymmetrie: 2024 exportierte Indien Lederwaren und Schuhe der Kapitel 42 und 64 im Wert von rund 2,3 Mrd. US-Dollar in die EU. In umgekehrter Richtung waren es nur rund 140 Mio. US-Dollar – etwa ein Sechzehntel.
Ursprung als zweite Hürde
Wie bei allen Präferenzabkommen gelten Zollvorteile nur für Ursprungswaren. Bei Textilien und Bekleidung verlangt das Abkommen dafür in aller Regel konkrete Verarbeitungsschritte. Formal sind die Regeln für beide Seiten gleich, praktisch können sie unterschiedlich wirken: Indiens vertikal integrierte Industrie kann erforderliche Produktionsstufen häufig im eigenen Land abbilden, während europäische Firmen Vormaterialien oft international beziehen. Ungewöhnlich „indienfreundlich“ sind die Regeln aber nicht; sie ähneln stark den revidierten Paneuromed-Ursprungsregeln. Einen Sonderweg geht das FTA beim Präferenznachweis: Die vom Exporteur selbst ausgestellte Ursprungserklärung muss als separates Dokument über ein elektronisches Portal bereitgestellt werden. Für EU-Unternehmen kommt damit neben den etablierten Präferenzprozessen ein Indien-spezifischer digitaler Ablauf hinzu.
Wann fallen die Zölle?
Nach dem politischen Verhandlungsabschluss am 27. Januar 2026 ließ das Kleingedruckte auf sich warten: Erst am 11. September wurden die detaillierten Zollabbaupläne veröffentlicht. Die EU strebt Unterzeichnung und Ratifizierung noch 2026 an; Mit dem Inkrafttreten wird in der ersten Hälfte 2027 gerechnet. Erst mit Inkrafttreten beginnt der Zollabbau.